
Kevin Warsh à la Fed : quel cap pour la politique monétaire américaine ?

Yaka… faucon ?
La perspective d’un changement à la tête de la Réserve fédérale américaine a relancé, ces derniers jours, les débats sur l’orientation future de la politique monétaire des États-Unis. Sans provoquer de rupture immédiate sur les marchés, la nomination de Kevin Warsh pose une question centrale pour les investisseurs : au-delà du niveau des taux, quelle lisibilité et quelle crédibilité institutionnelle pour la Fed dans les prochaines années ?
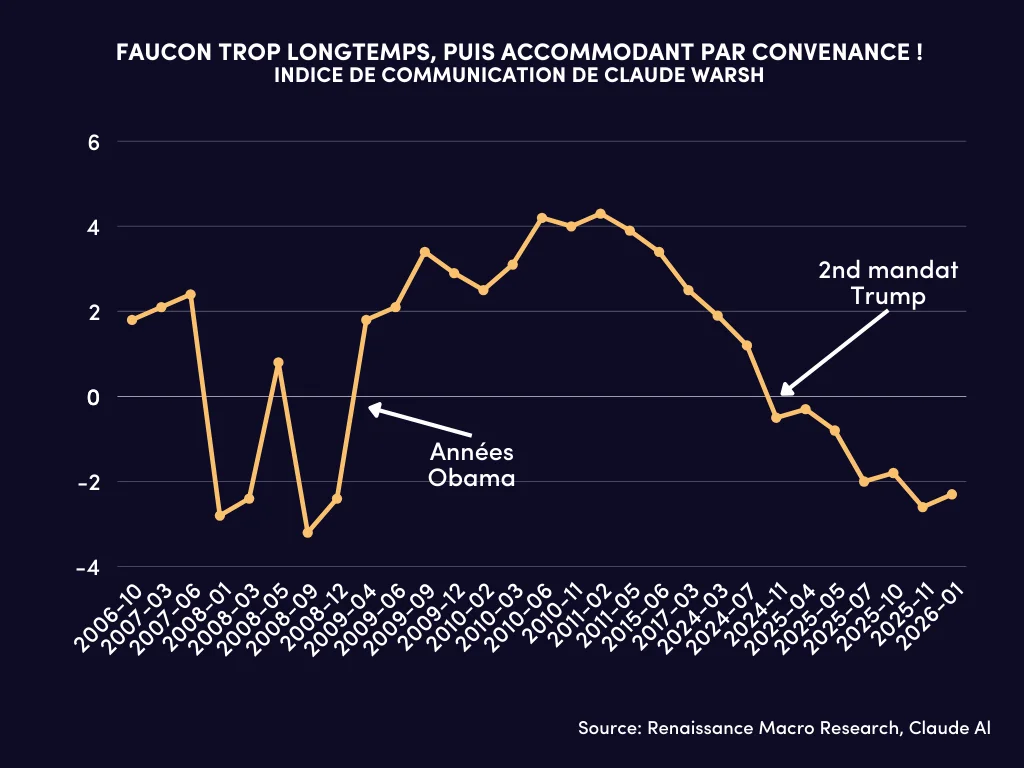
À ce stade, les réactions de marché restent contenues. Mais un graphique largement relayé dans le débat public est venu nourrir une interrogation plus profonde sur la nature du signal envoyé. Son interprétation : quand la courbe monte, la communication de K. Warsh est devient restrictive, lorsqu’elle baisse, elle devient plus accommodante :
Un graphique qui interroge la communication monétaire de Kevin Warsh
La capture d’écran qui circule, issue d’un travail de Renaissance Macro Research, propose une lecture synthétique du discours monétaire de Kevin Warsh sur longue période. À partir de ses prises de parole publiques, classées selon leur tonalité « hawkish » (faucon) ou « dovish » (colombe), le graphique met en évidence une évolution marquée : très restrictif après la crise financière de 2008, K. Warsh apparaît nettement plus accommodant à partir du retour de Donald Trump sur le devant de la scène politique.
Cette représentation a été reprise et commentée par plusieurs économistes, dont Paul Krugman (prix nobel d’économie en 2008), non pas tant pour juger la politique monétaire à venir que pour soulever une question plus sensible : la cohérence intertemporelle du discours monétaire. Autrement dit, la posture de Kevin Warsh reflète-t-elle une doctrine stable, ou une adaptation au contexte politique ?
Qui est Kevin Warsh ?
Kevin Warsh n’est pas un novice. Gouverneur de la Fed entre 2006 et 2011, il a occupé une position centrale durant la crise financière mondiale. À l’époque, il s’était montré critique à l’égard des politiques non conventionnelles, mettant en garde contre les risques inflationnistes d’un assouplissement prolongé, une position qui lui a durablement valu une réputation de faucon monétaire.
Depuis, il est resté très présent dans le débat public, multipliant analyses et prises de position sur la gouvernance monétaire, la communication des banques centrales et la crédibilité des institutions. Mais c’est précisément cette trajectoire longue et documentée qui rend l’évolution mise en lumière par le graphique aussi commentée aujourd’hui.
Hawk ou dove : un débat révélateur d’un enjeu de lisibilité monétaire
Réduire Kevin Warsh à une simple étiquette serait toutefois réducteur. Le graphique ne prouve ni opportunisme pur, ni incohérence flagrante. Il illustre surtout combien le contexte macroéconomique et politique a changé : inflation absente dans les années post-2008, dette publique aujourd’hui massive, croissance plus fragile et contraintes budgétaires accrues.
Le véritable enjeu pour les marchés n’est donc pas de savoir si Warsh est fondamentalement hawk ou dove, mais s’il incarne une Fed prévisible, lisible et perçue comme indépendante. Or, cette lisibilité est un actif à part entière, qui conditionne la prime de risque sur les taux longs, la stabilité du dollar et la confiance dans le cadre monétaire américain.
Ce que la crédibilité de la Fed implique pour les investisseurs
C’est ici que la critique formulée par Paul Krugman trouve sa place, au-delà de toute polémique. Elle rappelle que les marchés ne sanctionnent pas seulement de mauvaises décisions, mais aussi l’incertitude institutionnelle. Une Fed dont la communication semble évoluer au gré du climat politique pourrait, à terme, devoir offrir une prime de crédibilité plus élevée.
À court terme, rien ne change. À moyen terme, le sujet est plus structurant : la crédibilité perçue de la Fed pourrait redevenir un facteur de prix, au même titre que l’inflation ou la trajectoire budgétaire.
Lire aussi : "Kevin Warsch à la Fed : quels enjeux pour les marchés financiers ?"
Un test de gouvernance monétaire plus qu’un débat sur les taux
La nomination de Kevin Warsh ne constitue ni un choc immédiat, ni un virage doctrinal évident. Mais le débat qu’elle suscite, illustré par ce graphique et les réactions qu’il provoque, agit comme un révélateur. Moins une question de taux qu’un test de gouvernance monétaire.
Dans un environnement où la confiance institutionnelle est devenue un actif rare, ce type de signal mérite d’être observé avec attention.
Car parfois, ce que les marchés craignent le plus n’est pas une décision… mais l’imprévisibilité de celles à venir.
Par Gérald Grant, Fundesys
Lire aussi :
La courbe de Laffer des droits de douane
Le Pentagon Pizza Index intrigue les analystes OSINT
Performance du S&P 500 selon le cycle présidentiel : que prévoir pour 2026 et 2027 ?
Comprendre le hit-ratio : la vraie mesure de performance des gérants d’actifs
Contributeurs
















Les indispensables de votre veille professionnelle
Graph du jour
Chaque jour, nous sélectionnons pour vous, professionnels de la gestion d'actifs, une actualité chiffrée précieuse à vos analyses de marchés.
Statistiques marchés, baromètres, enquêtes, classements, résumés en un graphique ou une infographie dans divers domaines : épargne, immobilier, économie, finances, etc. Ne manquez pas l'info visuelle quotidienne !

Le top 5 des graphiques les plus consultés

Un outil pratique mis à votre disposition pour découvrir et vous inscrire aux prochains événements de nos partenaires : webinars, roadshow, formations, etc.




